วันจันทร์ ที่ 09 พฤศจิกายน พ.ศ. 2569, 17.57 น.
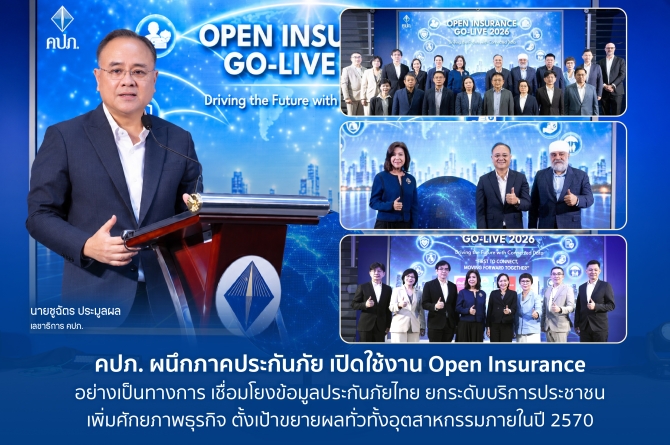
คปภ. ผนึกภาคประกันภัย เปิดใช้งาน Open Insurance อย่างเป็นทางการตั้งเป้าขยายผลทั่วทั้งอุตสาหกรรมภายในปี 2570
นายชูฉัตร ประมูลผล เลขาธิการคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (เลขาธิการ คปภ.) เป็นประธานเปิดงาน “Open Insurance Go-Live 2026: Driving the Future with Connected Data” พร้อมกล่าวปาฐกถาพิเศษในหัวข้อ “วางรากฐานระบบนิเวศข้อมูลประกันภัยไทย สู่การเติบโตอย่างมั่นคง ทรงพลัง และยั่งยืน” เพื่อวางรากฐานการเชื่อมโยงและใช้ประโยชน์จากข้อมูลประกันภัยอย่างเป็นระบบยกระดับประสิทธิภาพการให้บริการประชาชน และเพิ่มศักยภาพการแข่งขันของธุรกิจประกันภัยไทย โดยมีนางนุสรา (อัสสกุล) บัญญัติปิยพจน์ นายกสมาคมประกันชีวิตไทย และนายสุขเทพ จันทร์ศรีชวาลา อุปนายกสมาคมประกันวินาศภัยไทย พร้อมด้วยคณะผู้บริหารสำนักงาน คปภ. และผู้บริหารระดับสูงของบริษัทประกันชีวิตและบริษัทประกันวินาศภัยเข้าร่วมงาน ณ ห้องประชุมชั้น 2 อาคารสถาบันวิทยาการประกันภัยระดับสูง สำนักงาน คปภ. ถนนรัชดาภิเษก กรุงเทพมหานคร
เลขาธิการ คปภ. ได้กล่าวปาฐกถาพิเศษ โดยมีใจความสำคัญว่า การเปิดใช้งานระบบ Open Insurance นับเป็นอีกหมุดหมายสำคัญของการพัฒนาอุตสาหกรรมประกันภัยไทย เพราะไม่ใช่เพียงการเปิดใช้งานระบบเทคโนโลยีใหม่ แต่เป็นการวางรากฐานสำคัญที่จะเปลี่ยนวิธีการทำงาน การให้บริการ และการใช้ประโยชน์จากข้อมูลของอุตสาหกรรมประกันภัยไทยในอนาคต โดยนับตั้งแต่การเริ่มต้นโครงการเมื่อวันที่ 2 เมษายน 2568 สำนักงาน คปภ. ได้ร่วมกับสมาคมประกันชีวิตไทย สมาคมประกันวินาศภัยไทย และบริษัทประกันภัย วางมาตรฐานกลาง พัฒนาระบบ และเตรียมความพร้อมอย่างต่อเนื่อง ท่ามกลางบริบทที่โลกธุรกิจและความต้องการของประชาชนเปลี่ยนแปลงอย่างรวดเร็ว ขณะที่ความเสี่ยงมีความซับซ้อนและเชื่อมโยงกันมากขึ้น การดำเนินธุรกิจประกันภัยจึงจำเป็นต้องอาศัยข้อมูลที่มีคุณภาพ ถูกต้อง และทันต่อสถานการณ์ เพื่อเพิ่มประสิทธิภาพในการตัดสินใจ การบริหารความเสี่ยง และการพัฒนาบริการที่ตอบสนองความต้องการของประชาชนได้ดียิ่งขึ้น
ที่ผ่านมา อุตสาหกรรมประกันภัยไทยมีการลงทุนพัฒนาระบบเทคโนโลยีและสะสมข้อมูลอย่างต่อเนื่อง แต่ข้อมูลจำนวนมากยังจัดเก็บแยกส่วนในแต่ละระบบ หรือ Data Silos ส่งผลให้ประชาชนต้องให้ข้อมูลหรือจัดส่งเอกสารซ้ำในการติดต่อรับบริการและเรียกร้องค่าสินไหมทดแทน ขณะที่บริษัทประกันภัยมีต้นทุนและระยะเวลาในการตรวจสอบข้อมูลจากหลายแหล่ง Open Insurance จึงเป็นกลไกสำคัญในการเชื่อมโยงข้อมูลภายใต้มาตรฐานกลาง เพื่อให้ทุกภาคส่วนสามารถนำข้อมูลมาใช้ประโยชน์ได้อย่างมีประสิทธิภาพ โดยความท้าทายสำคัญของอุตสาหกรรมประกันภัยจึงไม่ใช่เพียงการมีข้อมูลจำนวนมาก แต่คือการทำให้ข้อมูลที่มีอยู่สามารถเชื่อมโยงและนำไปสร้างคุณค่าได้อย่างแท้จริง
เลขาธิการ คปภ. กล่าวเพิ่มเติมว่า การขับเคลื่อน Open Insurance สอดคล้องกับทิศทางการพัฒนาระบบข้อมูลในระดับสากล ทั้งกรอบ Financial Data Access (FiDA) ของสหภาพยุโรป และแนวทางขององค์การเพื่อความร่วมมือทางเศรษฐกิจและการพัฒนา (OECD) ที่ให้ความสำคัญกับการใช้ประโยชน์จากข้อมูลภายใต้หลักธรรมาภิบาลและการคุ้มครองสิทธิของเจ้าของข้อมูล อีกทั้งเป็นส่วนสำคัญของการดำเนินงานตามแผนพัฒนาการประกันภัย ฉบับที่ 5 (พ.ศ. 2569–2573) โดยเฉพาะยุทธศาสตร์ที่ 4 การสร้างระบบนิเวศข้อมูลที่เชื่อมโยงและใช้เทคโนโลยีอย่างมีความรับผิดชอบ ซึ่งมุ่งผลักดันอุตสาหกรรมประกันภัยไทยสู่การเป็น Data-Driven Insurance Industry หรืออุตสาหกรรมประกันภัยที่ขับเคลื่อนด้วยข้อมูล เพื่อเพิ่มขีดความสามารถในการแข่งขัน พัฒนานวัตกรรม และยกระดับการบริหารจัดการความเสี่ยงให้เท่าทันต่อการเปลี่ยนแปลง สำหรับประโยชน์สำคัญของ Open Insurance ครอบคลุม 3 มิติ ได้แก่ (1) มิติด้านประชาชน ช่วยลดความซ้ำซ้อนในการให้ข้อมูลและจัดส่งเอกสาร เพิ่มความสะดวก รวดเร็ว และประสิทธิภาพในการเข้าถึงบริการและสิทธิประโยชน์จากการประกันภัย (2) มิติด้านธุรกิจประกันภัย ช่วยลดต้นทุนการดำเนินงาน เพิ่มประสิทธิภาพการประเมินและบริหารความเสี่ยง สนับสนุนการพัฒนาผลิตภัณฑ์และบริการให้เหมาะสมกับความต้องการของประชาชน รวมถึงขยายโอกาสการเข้าถึงประกันภัยของกลุ่มที่ยังมีข้อจำกัด และ (3) มิติด้านเศรษฐกิจและระบบประกันภัยของประเทศช่วยเสริมสร้างความเชื่อมั่น ยกระดับความเข้มแข็งของธุรกิจประกันภัย และเพิ่มศักยภาพของระบบประกันภัยในการเป็นกลไกรองรับความเสี่ยงและสนับสนุนการเติบโตทางเศรษฐกิจอย่างยั่งยืน อย่างไรก็ตาม การเชื่อมโยงและแลกเปลี่ยนข้อมูลต้องดำเนินการภายใต้หลักการคุ้มครองสิทธิและความยินยอมของเจ้าของข้อมูล โดยให้ความสำคัญกับการปฏิบัติตามกฎหมายคุ้มครองข้อมูลส่วนบุคคล (PDPA) การยืนยันตัวตนที่ได้มาตรฐาน ตลอดจนมาตรการรักษาความมั่นคงปลอดภัยของข้อมูลอย่างรัดกุม เพื่อสร้างความเชื่อมั่นให้แก่ประชาชน ซึ่งถือเป็นหัวใจสำคัญของการพัฒนาระบบนิเวศข้อมูลประกันภัยในระยะยาว
พร้อมกันนี้ ได้มอบนโยบายให้ผู้บริหารบริษัทประกันภัยทุกแห่งเตรียมความพร้อมใน 3 ด้านสำคัญ ได้แก่ (1) การกำหนดแผนการดำเนินงานและกรอบเวลาที่ชัดเจน โดยให้ผู้บริหารระดับสูงรับผิดชอบและติดตามความก้าวหน้าอย่างใกล้ชิด (2) การจัดสรรงบประมาณ บุคลากร และทรัพยากรให้เพียงพอ โดยบูรณาการการทำงานระหว่างฝ่ายธุรกิจ เทคโนโลยีสารสนเทศ กฎหมาย และบริหารความเสี่ยง และ (3) การยกระดับมาตรฐานข้อมูลและระบบงาน ทั้งด้านคุณภาพข้อมูล การทดสอบการเชื่อมโยง และการรักษาความมั่นคงปลอดภัย เพื่อรองรับการใช้งานระบบอย่างมีประสิทธิภาพโดยเน้นย้ำว่า Open Insurance ไม่ใช่เพียงโครงการด้านเทคโนโลยีสารสนเทศ แต่เป็นวาระเชิงยุทธศาสตร์ที่ผู้บริหารสูงสุดของทุกองค์กรต้องให้ความสำคัญและร่วมขับเคลื่อนอย่างจริงจัง
นอกจากนี้ ภายในงานยังมีการเสวนาในหัวข้อ “First to Connect, Moving Forward Together” เพื่อแลกเปลี่ยนมุมมองและประสบการณ์จากผู้บริหารระดับสูงของบริษัทประกันภัยกลุ่มแรก 6 แห่ง ที่เข้าร่วมการเปิดใช้งานระบบ ประกอบด้วย บริษัท ไทยสมุทรประกันชีวิต จำกัด (มหาชน) บริษัท เมืองไทยประกันชีวิต จำกัด (มหาชน) บริษัท ชับบ์สามัคคีประกันภัย จำกัด (มหาชน) บริษัท ทิพยประกันภัย จำกัด (มหาชน) บริษัท กรุงเทพประกันภัย จำกัด (มหาชน) และบริษัท คุ้มภัยโตเกียวมารีนประกันภัย (ประเทศไทย) จำกัด (มหาชน) โดยมีนายสมเกียรติ วัฒนาประสบสุข ผู้ช่วยเลขาธิการ สายเทคโนโลยีสารสนเทศ สำนักงาน คปภ. เป็นผู้ดำเนินรายการ ซึ่งการเสวนาครั้งนี้มุ่งเปิดพื้นที่ให้ภาคธุรกิจร่วมแลกเปลี่ยนแนวทางการเชื่อมโยงข้อมูล การเตรียมความพร้อมขององค์กร และการต่อยอดการใช้ประโยชน์จาก Open Insurance เพื่อสนับสนุนการขยายผลไปสู่อุตสาหกรรมประกันภัยไทยในระยะต่อไป
ความสำเร็จของ Open Insurance ไม่ได้ขึ้นอยู่กับจำนวนบริษัทที่เชื่อมต่อระบบได้สำเร็จ หรือปริมาณข้อมูลที่สามารถแลกเปลี่ยนกันได้เท่านั้น แต่ต้องมองไปถึงผลลัพธ์ที่เกิดขึ้นจริง คือการนำข้อมูลมาใช้พัฒนาระบบประกันภัยให้สามารถดูแลประชาชนได้ดียิ่งขึ้น และช่วยให้ธุรกิจประกันภัยไทยมีโอกาสเติบโตได้มากยิ่งขึ้นด้วย สำหรับแนวทางการพัฒนาในระยะถัดไป สำนักงาน คปภ. จะมุ่งยกระดับคุณภาพข้อมูลในระบบ IBS และฐานข้อมูลกลางให้มีความถูกต้อง ครบถ้วน และเป็นปัจจุบัน การเพิ่มประสิทธิภาพระบบ Open Insurance โดยนำประสบการณ์จากการใช้งานจริงในระยะแรกมาพัฒนาระบบอย่างต่อเนื่อง และการศึกษาความเป็นไปได้ในการขยายขอบเขตการเชื่อมโยงข้อมูลไปสู่ผลิตภัณฑ์ประกันภัยประเภทอื่น เช่น ประกันภัยรถยนต์และประกันภัยทรัพย์สิน เพื่อให้ประโยชน์จากการเชื่อมโยงข้อมูลครอบคลุมประชาชนและภาคธุรกิจประกันภัยได้ครอบคลุมยิ่งขึ้น