
การเมือง
“สุชาติ” เสนอปฏิรูป กอช. ดัน “สลากออมทรัพย์–เพิ่มเงินสมทบรัฐ” จี้เปิดข้อมูลคนออมจริง ชี้บำนาญต้องพอเลี้ยงชีพวัยเกษียณ


ติดตามข่าวด่วน กระแสข่าวบน Facebook คลิกที่นี่
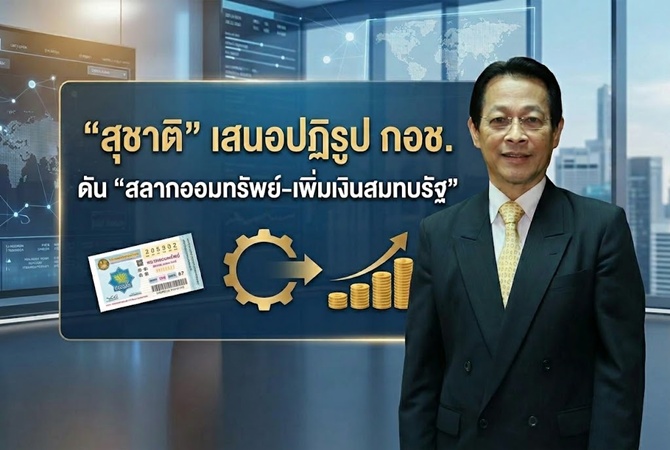
ศ.ดร.สุชาติ ธาดาธำรงเวช สส.บัญชีรายชื่อ พรรคเพื่อไทย เสนอ 3 แนวทางยกระดับกองทุนการออมแห่งชาติ (กอช.) มุ่งเพิ่มจำนวนสมาชิกที่ออมเงินจริงอย่างต่อเนื่อง ผลักดันแนวคิด “สลาก กอช.” เพิ่มแรงจูงใจด้วยเงินสมทบจากรัฐ และเปิดเผยผลตอบแทนการลงทุนอย่างโปร่งใส ย้ำเป้าหมายสำคัญต้องทำให้ประชาชนมีเงินใช้หลังเกษียณอย่างเพียงพอและมีศักดิ์ศรี
เมื่อวันที่ 8 ตุลาคม 2569 ในการประชุมสภาผู้แทนราษฎร ชุดที่ 27 ปีที่ 1 ครั้งที่ 16 สมัยสามัญประจำปีครั้งที่สอง ศ.ดร.สุชาติ ธาดาธำรงเวช สมาชิกสภาผู้แทนราษฎรแบบบัญชีรายชื่อ พรรคเพื่อไทย อภิปรายในวาระรับทราบรายงานประจำปี 2567 ของกองทุนการออมแห่งชาติ (กอช.) โดยเสนอให้ปรับแนวทางดำเนินงานของกองทุน เพื่อส่งเสริมการออมระยะยาวและสร้างหลักประกันรายได้ให้แก่แรงงานนอกระบบ ผู้ประกอบอาชีพอิสระ และเกษตรกร ซึ่งเป็นกลุ่มประชาชนที่อาจไม่มีระบบบำนาญรองรับอย่างเพียงพอ
ศ.ดร.สุชาติระบุว่า กอช. มีบทบาทสำคัญในการสร้างความมั่นคงทางการเงินให้ประชาชนในวัยเกษียณ โดยข้อมูลที่นำเสนอในการอภิปรายระบุว่า ณ เดือนสิงหาคม กองทุนมีสมาชิกประมาณ 2.99 ล้านคน และมีสินทรัพย์ประมาณ 16,290 ล้านบาท อย่างไรก็ตาม เมื่อเทียบกับแรงงานนอกระบบประมาณ 20.9 ล้านคน สมาชิก กอช. ยังมีสัดส่วนเพียงประมาณ 14% เท่านั้น
นอกจากการขยายจำนวนสมาชิกแล้ว อีกปัญหาสำคัญคือสมาชิกที่สมัครเข้ากองทุนแล้วอาจไม่ได้ส่งเงินออมอย่างต่อเนื่อง ทำให้การสร้างหลักประกันทางการเงินสำหรับวัยเกษียณไม่เป็นไปตามเป้าหมาย
ศ.ดร.สุชาติจึงเสนอแนวทางปรับปรุงการดำเนินงานของ กอช. 3 ประการสำคัญ ดังนี้
1. วัดผลจากจำนวนผู้ที่ออมเงินจริง พร้อมผลักดันแนวคิด “สลาก กอช.”
ศ.ดร.สุชาติเสนอว่า กอช. ไม่ควรประเมินความสำเร็จจากจำนวนผู้สมัครสมาชิกเพียงอย่างเดียว แต่ควรให้ความสำคัญกับจำนวนสมาชิกที่ส่งเงินออมจริงอย่างต่อเนื่องในแต่ละปี เพราะเป็นตัวชี้วัดที่สะท้อนพฤติกรรมการออมและโอกาสในการมีเงินใช้หลังเกษียณได้ชัดเจนกว่า
พร้อมเสนอให้ กอช. เปิดเผยข้อมูลสมาชิกอย่างเป็นระบบ โดยระบุว่าในจำนวนสมาชิกประมาณ 2.99 ล้านคน มีผู้ส่งเงินออมในช่วง 12 เดือนที่ผ่านมาเท่าใด และมีสมาชิกที่หยุดส่งเงินออมจำนวนเท่าใด เพื่อวิเคราะห์สาเหตุและออกแบบมาตรการส่งเสริมการออมให้ตรงกับปัญหาของประชาชน
อีกข้อเสนอหนึ่งคือการสนับสนุนแนวคิด “สลาก กอช.” เพื่อสร้างแรงจูงใจให้ประชาชนออมเงินผ่านกลไกการลุ้นรางวัล โดยมุ่งให้เงินที่นำมาใช้เป็นเงินออมสามารถสะสมเป็นทุนสำหรับวัยเกษียณ แทนการใช้จ่ายเพื่อเสี่ยงโชคโดยไม่มีเงินออมเหลืออยู่ ทั้งนี้ รูปแบบการดำเนินงานต้องกำหนดรายละเอียดให้ชัดเจน เพื่อให้ประชาชนเข้าใจเงื่อนไข สิทธิประโยชน์ และความคุ้มครองเงินต้น
นอกจากนี้ ยังเสนอให้พัฒนาระบบหักเงินออมอัตโนมัติผ่านธนาคารโดยสมัครใจ เพื่อช่วยให้ประชาชนออมได้สะดวกและสม่ำเสมอ ลดปัญหาการลืมส่งเงินออมหรือการขาดวินัยในการออมระยะยาว
2. เพิ่มเงินสมทบจากรัฐบาล สร้างแรงจูงใจให้ประชาชนออมระยะยาว
ศ.ดร.สุชาติเสนอให้รัฐบาลพิจารณาเพิ่มเงินสมทบแก่สมาชิก กอช. โดยเฉพาะผู้มีรายได้น้อยและผู้ที่ส่งเงินออมอย่างต่อเนื่อง เพื่อให้ประชาชนเห็นประโยชน์ที่ชัดเจนจากการออมและมีกำลังใจในการสะสมเงินสำหรับวัยเกษียณ
ในการอภิปรายมีการกล่าวถึงเงินสมทบจากรัฐบาลซึ่งระบุว่าสูงสุดไม่เกิน 1,800 บาทต่อคนต่อปี โดยเห็นว่าระดับเงินสมทบดังกล่าวอาจยังไม่เพียงพอที่จะสร้างแรงจูงใจให้ประชาชนออมอย่างจริงจัง จึงควรพิจารณาปรับปรุงให้เหมาะสมกับสภาพเศรษฐกิจ ค่าครองชีพ และความสามารถในการออมของประชาชนแต่ละกลุ่ม
ศ.ดร.สุชาติเน้นว่า การใช้งบประมาณเพื่อส่งเสริมการออมระยะยาวแตกต่างจากการกระตุ้นการบริโภคในระยะสั้น เพราะเงินสนับสนุนดังกล่าวสามารถช่วยสร้างหลักประกันทางการเงินให้ประชาชนในอนาคต และลดความเสี่ยงที่ผู้สูงอายุจะประสบปัญหาขาดรายได้หลังออกจากตลาดแรงงาน
อย่างไรก็ตาม การเพิ่มเงินสมทบควรดำเนินควบคู่กับการกำหนดหลักเกณฑ์ที่เหมาะสม การประเมินภาระงบประมาณ และการติดตามผล เพื่อให้มาตรการส่งเสริมการออมเกิดประโยชน์ต่อประชาชนอย่างแท้จริง
3. เปิดเผยผลตอบแทนการลงทุน ตรวจสอบต้นทุนบริหาร และเร่งสร้างบำนาญที่เพียงพอ
อีกประเด็นที่ ศ.ดร.สุชาติให้ความสำคัญ คือการบริหารจัดการกองทุนให้มีประสิทธิภาพ โปร่งใส และสามารถตรวจสอบได้ โดยเสนอให้ กอช. เปิดเผยข้อมูลผลตอบแทนจากการลงทุน ต้นทุนการบริหารจัดการ และผลการดำเนินงานเมื่อเปรียบเทียบกับเกณฑ์มาตรฐานที่เหมาะสม เพื่อให้ประชาชนสามารถประเมินได้ว่ากองทุนบริหารเงินออมอย่างมีประสิทธิภาพเพียงใด
สำหรับนโยบายการลงทุน ควรให้ความสำคัญกับการรักษาความมั่นคงของเงินต้น ควบคู่กับการสร้างผลตอบแทนในระยะยาว โดยบริหารความเสี่ยงให้อยู่ในระดับเหมาะสมกับลักษณะของกองทุนและเป้าหมายการออมเพื่อวัยเกษียณ
นอกจากนี้ ศ.ดร.สุทธิยังตั้งคำถามถึงความเพียงพอของเงินบำนาญที่ประชาชนจะได้รับหลังเกษียณ โดยกล่าวถึงข้อมูลที่ระบุว่าผู้สูงอายุบางกลุ่มอาจได้รับเงินเพียงประมาณ 600 บาทต่อเดือน ซึ่งหากเป็นรายได้หลักก็อาจไม่เพียงพอต่อค่าครองชีพและการดำรงชีวิตอย่างมีคุณภาพ
ประเด็นดังกล่าวสะท้อนว่า การประเมินความสำเร็จของระบบการออมเพื่อวัยเกษียณไม่ควรพิจารณาเฉพาะยอดเงินสะสมหรือจำนวนสมาชิก แต่ต้องคำนึงถึงรายได้ที่ประชาชนจะได้รับจริงหลังเกษียณด้วย เพื่อให้สามารถวางแผนการเงินและดำรงชีวิตได้อย่างมั่นคง
ย้ำเป้าหมาย กอช. ต้องทำให้ประชาชนสูงวัยมีชีวิตอย่างมีศักดิ์ศรี
ในช่วงท้ายของการอภิปราย ศ.ดร.สุชาติเน้นย้ำว่า ความสำเร็จของกองทุนการออมแห่งชาติไม่ได้ขึ้นอยู่กับจำนวนสมาชิกหลายล้านคนหรือมูลค่าสินทรัพย์ของกองทุนเพียงอย่างเดียว แต่อยู่ที่การทำให้ประชาชนมีเงินออมและรายได้หลังเกษียณเพียงพอต่อการดำรงชีวิต
ข้อเสนอทั้ง 3 ประการ ได้แก่ การเพิ่มจำนวนผู้ที่ออมเงินจริงอย่างต่อเนื่อง การเพิ่มแรงจูงใจผ่านเงินสมทบจากรัฐบาลและแนวคิดสลาก กอช. ตลอดจนการบริหารกองทุนอย่างโปร่งใสและมีประสิทธิภาพ ล้วนมีเป้าหมายเพื่อยกระดับระบบการออมภาคสมัครใจให้เป็นหลักประกันทางเศรษฐกิจที่ประชาชนเข้าถึงได้มากขึ้น
ศ.ดร.สุชาติมองว่า การส่งเสริมให้ประชาชนมีเงินออมสำหรับวัยเกษียณเป็นการลงทุนเพื่อความมั่นคงของสังคมในระยะยาว เพราะช่วยลดความเสี่ยงด้านความยากจนในวัยชรา และลดภาระที่อาจตกอยู่กับครอบครัวและลูกหลาน
ที่มา: การอภิปรายของ ศ.ดร.สุชาติ ธาดาธำรงเวช สส.บัญชีรายชื่อ พรรคเพื่อไทย ในวาระรับทราบรายงานประจำปี 2567 ของกองทุนการออมแห่งชาติ (กอช.) ในการประชุมสภาผู้แทนราษฎร วันที่ 8 ตุลาคม 2569 รับชมการอภิปรายฉบับเต็มได้ที่: https://youtu.be/kjtuwetT-d0
ติดตามข่าวด่วน กระแสข่าวบน Facebook คลิกที่นี่
หน้าแรก » การเมือง
Top 5 ข่าวการเมือง ![]()

- สรุป 5 ข่าวเด่นในประเทศไทย เช้าวันที่ 10 ตุลาคม 2569 น้ำท่วมเสียหายหนัก–ฝ่ายค้านเตรียมซักฟอก 18 รัฐมนตรี–องคมนตรีมอบถุงพระราชทานช่วยผู้ประสบภัย 10 ต.ค. 2569
- องค์กรภาคประชาสังคมนานาชาติ Movendi International แถลงการณ์คัดค้านการยกเลิกระบบภาษีเฉพาะ (Earmarked Tax) เรียกร้องรัฐบาลไทยทบทวน 10 ต.ค. 2569
- "อนุทิน" สั่งเร่งฟื้นฟูพื้นที่น้ำลด-โอนเงินเยียวยาทันที กำชับ 14 จังหวัดใต้รับมือฝนระลอกใหม่ เน้นอพยพกลุ่มเปราะบางก่อนเกิดเหตุ 10 ต.ค. 2569
- "ภัทรพงศ์" ไม่พัก หลังร่วมต้อนรับนายกฯ ติมอร์ฯ ลงพื้นที่ต่อ ติดตามการระบายน้ำคลองรังสิตฯ พร้อมมอบข้าวกล่องจากโรงครัวภูมิใจไทยให้กับผู้ประสบอุทกภัย 10 ต.ค. 2569
- “สุชาติ” เสนอปฏิรูปกองทุนพัฒนาฝีมือแรงงาน ชูระบบคูปอง-วัดผลจากรายได้จริง ดันแรงงานไทยรับมือ AI 10 ต.ค. 2569
ข่าวในหมวดการเมือง ![]()
![]() นายกสมาคมการบินนภารักษ์ เผยสื่อทั่วโลกรายงาน "ทรงเป็นพระราชินีพระองค์แรกที่ทรงบินเครื่องบินขับไล่" น้อมถวายความชื่นชม "พระราชินี" ทรงบินเดี่ยว JAS 39C Gripen 20:09 น.
- “มท.3 เจเศรษฐ์” ส่งเรือท้องแบนช่วยบางน้ำเปรี้ยว พร้อมระดมรถขนขยะฟื้นฟูเคหะร่มเกล้า 19:12 น.
- “พีระพันธุ์” นำทีม รทสช. ลุยฟื้นฟูกรุงเทพฯ ตะวันออก ชาวบ้านสะท้อนน้ำมันแพง-ของแพงซ้ำเติมวิกฤต พบหลายจุดยังไร้เยียวยา ชี้น้ำลดแต่ความเดือดร้อนยังไม่ลดตาม 19:10 น.
- "อนุทิน" ประชุมร่วมผู้ว่าฯ 14 จังหวัดภาคใต้ เตรียมรับมืออุทกภัยจากฝนตกหนัก ย้ำต้องช่วยให้ประชาชนได้รับความปลอดภัยในชีวิต อยู่ในที่ปัจจัย 4 ครบถ้วน พร้อมกำชับสื่อสารด้วยภาษาเข้าใจง่าย ฟังแล้วสามารถปฏิบัติตามได้ทันที 17:55 น.
- “สุริยะ”เตรียมเสนอแผนทุ่มงบกว่า 8,000 ล้านบาทจัดซื้อรถเกี่ยวข้าวและเครื่องจักรกลการเกษตรพลังงานไฟฟ้ากว่า 500 คัน ลดต้นทุนการผลิตให้เกษตรกร 17:52 น.